楼市里最先动起来的,从来不是买家,而是卖家的心气。中央财政房贷贴息刚落地没几天,一些原本急着出手的二手房东,已经把挂牌价悄悄往上抬了一截。看多的情绪,正在从中介的朋友圈,往真实的挂牌单上渗透。
有的房东本来跟买家谈到差不多能松口两万,一听说贴息要来,转头就把话收回去了。理由也不遮掩:你月供轻了,我凭什么再让?
这不是市场第一次出现这种"心气反转"。楼市里最难挪动的东西,其实不是砖头,是预期。买家总盘算着再等等还能便宜,卖家总担心晚一步又要亏。中间只要一根火柴,两头的算盘就都得重打。
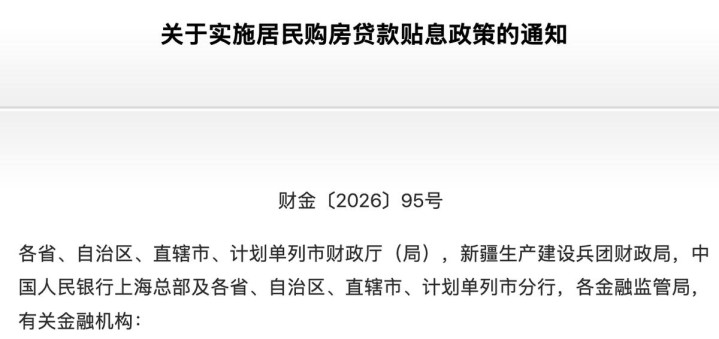
这一轮的火柴,就是贴息。政策指向很清楚:首套房、面积不超过120平米、总价压在150万以内,中央财政按贷款本金每年补1个百分点利息,最长补5年,单户享受贴息的贷款上限是100万元。
按当下首套3%上下的利率折算,顶格贷100万的家庭,每个月月供能少还八九百块,5年攒下来接近5万元利息。这笔钱不能算撬动人生,但落到普通家庭的账本里,是实打实的松一口气。
难就难在,二手房不是超市里明码标价的商品。它是一对一坐下来谈的生意。买家钱包一鼓,卖家立马能感觉到风向。你能多掏一点,我就想多要一点,这是人性,不是市场失灵。
于是就出现了眼下这一幕:带看电话变多,房东挂牌单被改,之前愿意让价的直接改口,个别小区甚至一夜之间挂出新报价。中介的感受最直接——议价空间在收窄。
这套剧本其实早在几个地方上演过。南京年初推出卖旧买新的贴息之后,河西板块的挂牌价接连往上走,全市二手房库存从最高点的18万套压到了13万多套。广州随后跟进补贴,试点几个月就把一批置换需求逼了出来,热门小区看房量翻着倍地涨。
成都对公积金贷款给到两成贴息,上海把置换补贴叠加到最高8万。地方财政各出各的招,路数却大同小异:先用真金白银把成交量拉起来,卖家心态跟着回暖,挂牌价才敢试着往上抬。
现在轮到中央出手,力度和信号意义都不一样了。但一个必须泼的冷水是——这波红利不是每套房都能沾到。
看看那条线:150万,120平米,首套。在北京、上海、深圳这样的城市,150万以内基本只能挑到远郊或者小面积的房子;真正被政策精准覆盖的,是三四线城市和一二线的普通刚需盘。
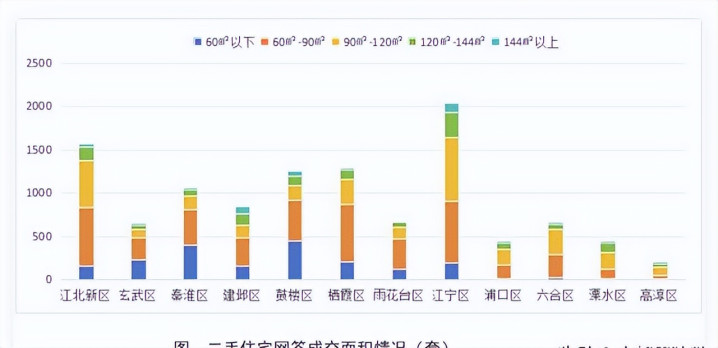
而这些地方,恰恰也是库存压力最大的地方。政策把需求引出来,但接得住红利的还是那些地段过硬、配套齐整的好房子。同一个南京城,河西涨得欢,六合、溧水那些远郊板块,去化周期还挂在50个月以上,价格并没有跟着热闹起来。
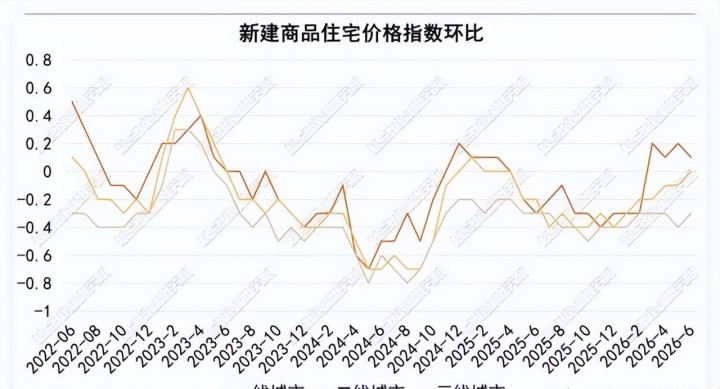
从全国盘子看,价格也远没到普涨的时候。国家统计局公布的数据里,今年8月70个大中城市当中,二手房价格环比上涨或者持平的只是零星几个,一二三线城市二手房价格同比都还在跌,跌幅在两到五个百分点之间。
但成交这头是另一副面孔。前8个月全国二手房网签面积超过5.4亿平米,同比涨了10%出头。新建商品房销售还在往下走,二手房却明显热络。量先起来,价格滞后,这就是现在市场最真实的样子。
对准备卖房的房东来说,眼前确实有一段窗口期。政策刚落地,看房量在冲高,谁都不想错过这波流动性。但真要把价格一下拱高十几万几十万,买家转身就去看下一套,一样成交不了。挂牌价是自己的心愿,成交价才是市场的答复。
也有一种情况值得留意——原本挂152万、160万的房子,为了够上150万的贴息门槛,房东可能反过来选择适度让利,把总价压进政策覆盖区。这种"往下够一够"的心态,在中介带看时已经能听到了。
对准备买房的家庭,尤其是家里长辈帮孩子张罗置业的,这轮政策的分量要看清楚。它的意义不完全在于每月省下的那几百块钱,更在于中央财政第一次直接补到居民房贷上,这是一个不轻的信号。
不过信号归信号,买房这件事最后还是要落回到几个老问题上:房子地段能不能站得住、周围学校医院菜场方不方便、家里每个月的还款额扛不扛得动。楼市看多的人多起来,不代表每套房子都能涨。
贴息政策目前明确的执行期是一年,明年是否续、按什么方式续,现在还没有定论。冲着这一年的窗口去追高,不如把眼光放长一点——挑一套自己真住得舒服、脱手也不难的房子,比赶热闹更划算。
宜人配资提示:文章来自网络,不代表本站观点。